


【深度】国寿养老股权架构重塑:中国人寿45.8亿元出售部分股权,国寿集团成第一大股东
财中社
1728阅读
2026-10-22 17:40
10月21日晚,中国人寿保险股份有限公司(601628,下称“中国人寿”)披露一项涉及旗下养老金融业务的重大股权调整计划。
根据公告,中国人寿拟以41.46亿元向控股股东中国人寿保险(集团)公司(下称“国寿集团”)出售所持中国人寿养老保险股份有限公司(下称“国寿养老”)33.73%的股权。同时,中国人寿非全资控股子公司中国人寿资产管理有限公司(下称“国寿资产”)拟以4.34亿元向国寿集团出售所持国寿养老3.53%的股权,两笔交易总金额约45.80亿元。
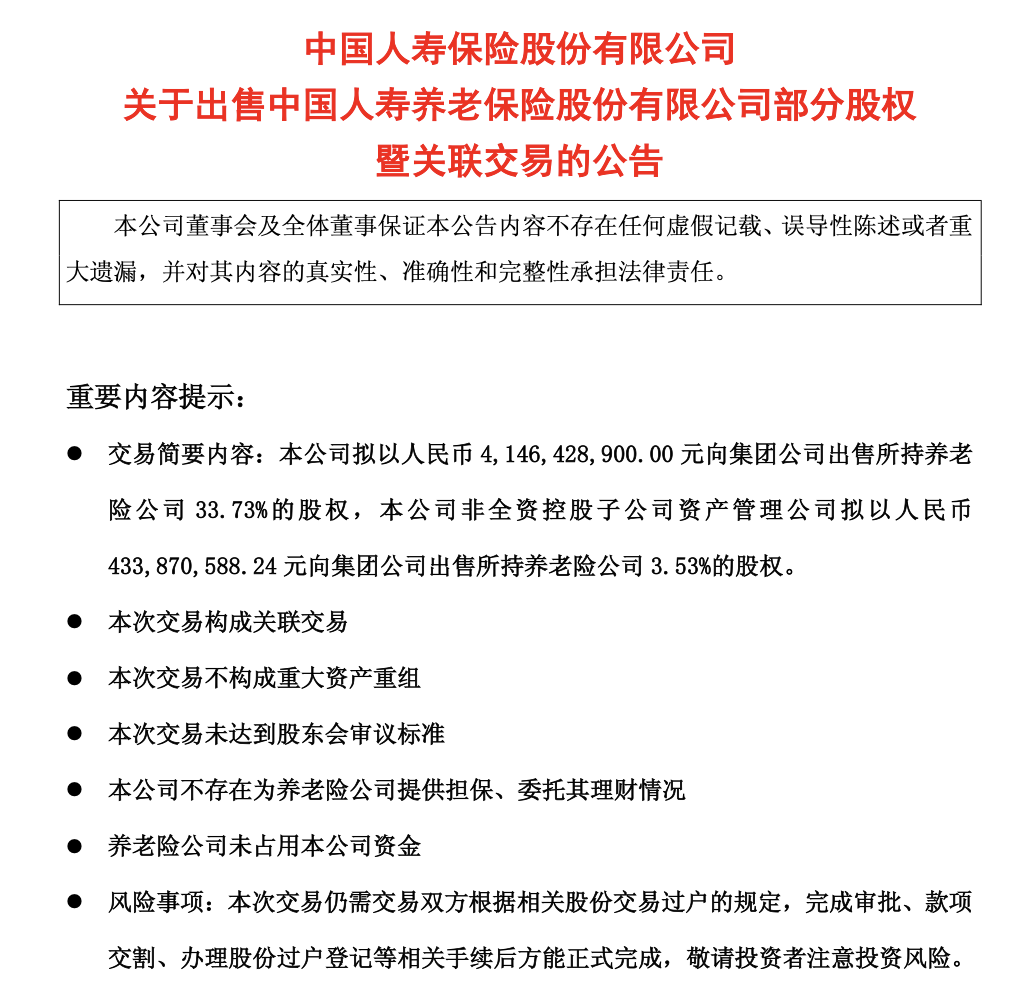
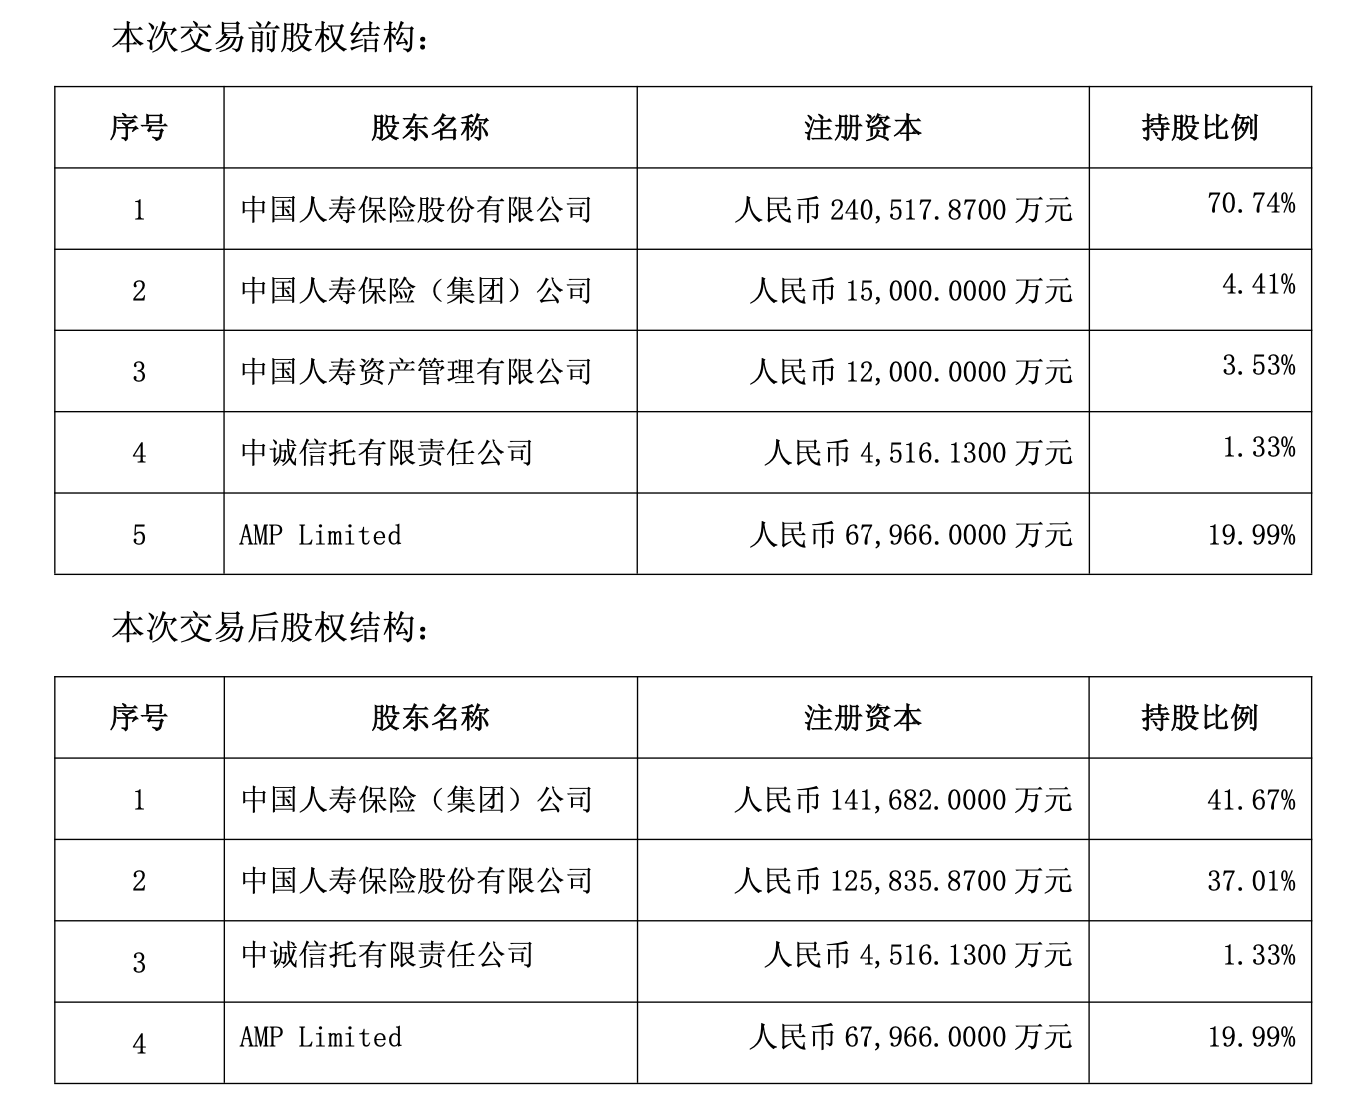
交易完成后,中国人寿对国寿养老的直接持股比例将从70.74%降至37.01%,国寿集团则由原先持股4.41%的小股东,一跃成为持股41.67%的第一大股东。完成交割后,国寿养老将不再纳入中国人寿的合并报表范围,上市公司对剩余37.01%的股权改按权益法核算。中国人寿预计,此次交易将为其带来约25.74亿元的收益,但实际金额仍取决于交割时的财务状况。
在养老金融业务持续扩容的背景下,国寿集团为何重新调整旗下核心养老金融平台的股权架构,以及此次交易将如何影响上市公司未来的盈利结构,成为市场关注的重点。
45.8亿元股权转让,国寿集团将成第一大股东
此次交易最直接的变化,是国寿养老股权结构的调整。
按照公告披露的持股比例计算,此次股权转让完成后,国寿集团对国寿养老的持股比例将由4.41%升至41.67%,成为第一大股东;中国人寿的持股比例则由70.74%降至37.01%,退居第二大股东,国寿资产将不再持有国寿养老股份。
在交易定价方面,北京天健兴业资产评估有限公司以2025年12月31日为评估基准日,采用收益法评估国寿养老全部股东权益价值为122.93亿元,较其归属于母公司股东的净资产94.43亿元增值约28.50亿元,增值率为30.18%。以此计算,两笔股权转让的价格均较相应的归母净资产账面价值存在约三成溢价。
作为控股股东之间的关联交易,此次转让已于10月21日获得中国人寿董事会审议通过,相关关联董事回避表决。公告显示,交易不构成重大资产重组,也未达到需要提交上市公司股东会审议的标准。
不过,交易尚未正式完成。按照计划,相关股权转让协议拟于2026年12月31日前签订,后续仍需履行财政部、国家金融监督管理总局等必要的批准或备案程序。
管理资产达2.6万亿元,上半年净利润增长87%
从经营情况来看,此次被转让的国寿养老,正处于规模和盈利双增长阶段。
国寿养老成立于2007年1月,注册资本34亿元,是国内较早成立的专业养老保险公司之一,业务覆盖基本养老保险基金投资管理、企业年金、职业年金以及商业养老金等领域。
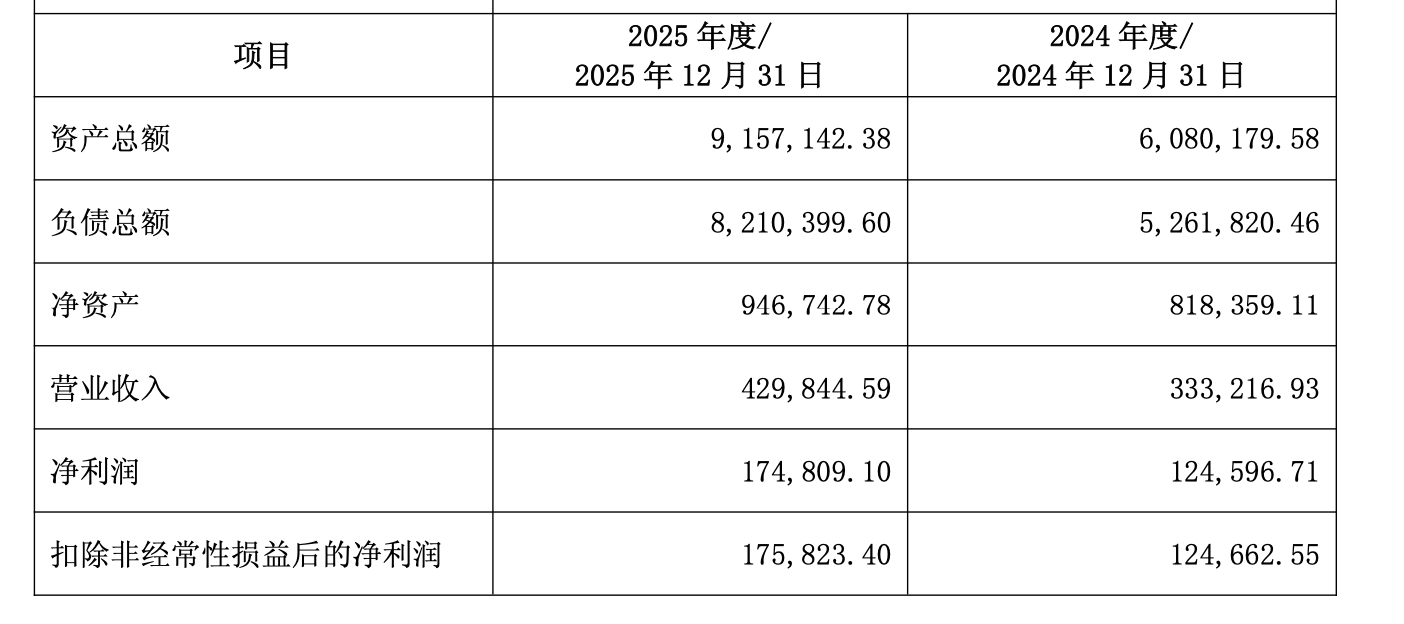
根据中国人寿披露的交易公告,2025年,国寿养老实现营业收入42.98亿元,较2024年的33.32亿元增长约29.0%;实现净利润17.48亿元,较2024年的12.46亿元增长约40.3%。截至2025年末,国寿养老总资产达到915.71亿元,较2024年末的608.02亿元增长约50.6%;净资产由81.84亿元增长至94.67亿元,增幅约15.7%。
进入2026年,国寿养老延续了增长态势。根据国寿养老7月29日发布的上半年经营管理工作会议信息,截至2026年6月末,该公司管理资产规模达到2.6万亿元,累计规模和净增规模均创历史新高。
分业务来看,第一支柱基本养老金累计管理规模超过880亿元,第二支柱年金累计管理规模达到2.4万亿元,第三支柱商业养老金累计规模超过900亿元。同期,国寿养老营业收入同比增长50%,净利润同比增长87%,两项指标增幅均高于2025年全年水平。不过,上述半年经营数据尚未经审计。
国寿养老的增长,与近年来养老金市场持续扩容密切相关。在第二支柱业务中,国寿养老已形成较为突出的规模优势,公司披露,其企业年金和职业年金管理规模持续处于行业领先地位。在第三支柱业务中,国寿养老也是首批商业养老金业务试点机构之一。
预计获益25.74亿元,国寿养老出表后盈利结构将变
对于中国人寿而言,此次交易具有两方面财务影响:一是实现股权转让收益,二是改变国寿养老后续经营业绩的确认方式。
中国人寿在港交所公告中披露,若以2025年末国寿养老经审计的归属于母公司股东净资产约94.43亿元进行初步测算,预计此次出售事项产生的收益约为25.74亿元。
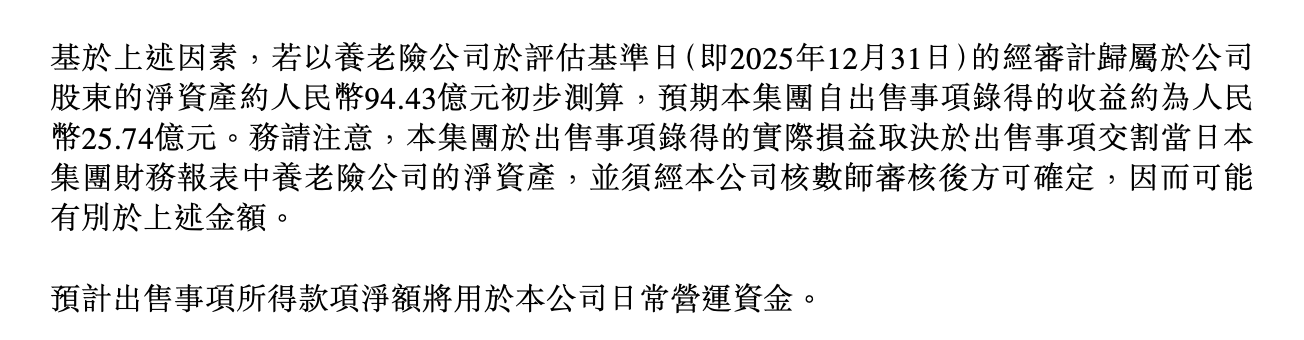
这笔收益主要来自股权转让溢价,以及剩余37.01%股权按公允价值重新计量产生的收益。中国人寿预计,交易将带来约25.74亿元收益,但实际金额仍取决于交割时国寿养老的净资产等情况,最终以审计结果为准。交易完成后,中国人寿和国寿资产将分别获得约41.46亿元和4.34亿元现金对价,出售所得净额计划用于日常营运资金。
从上市公司的整体财务规模来看,国寿养老的占比并不高。中国人寿公告披露,截至2025年末,国寿养老总资产、营业收入及净利润分别占中国人寿上市公司合并口径相应指标的1.2%、0.7%和1.1%。
相比之下,此次交易对上市公司与国寿养老之间的收益分配关系影响更为直接。过去,中国人寿作为控股股东,将国寿养老的收入、成本及利润等纳入合并报表,同时确认少数股东权益。交易完成后,国寿养老将不再并表,中国人寿将主要通过权益法确认其持有37.01%股权所对应的投资收益。
因此,从静态角度来看,上市公司未来可分享的国寿养老盈利份额将有所下降,但仍可通过参股持续分享其经营成果。
集团总部强化养老金融布局,业务整合仍待观察
从国寿集团层面来看,此次交易的意义并不只局限于股权比例变化。
中国人寿此前在公告中表示,此次交易有利于调动更广泛的内外部资源,支持国寿养老发展,培育养老金融新的增长点,这一表述也体现了此次股权调整的主要战略方向。
回顾国寿养老的股权历史,其最初便由国寿集团、中国人寿及国寿资产共同发起设立,2007年成立时,三方分别持股25%、55%和20%。之后,国寿养老经历增资扩股及股东结构调整,2014年通过定向增发引入澳大利亚安保集团,形成包括境外股东在内的多元化股权结构。
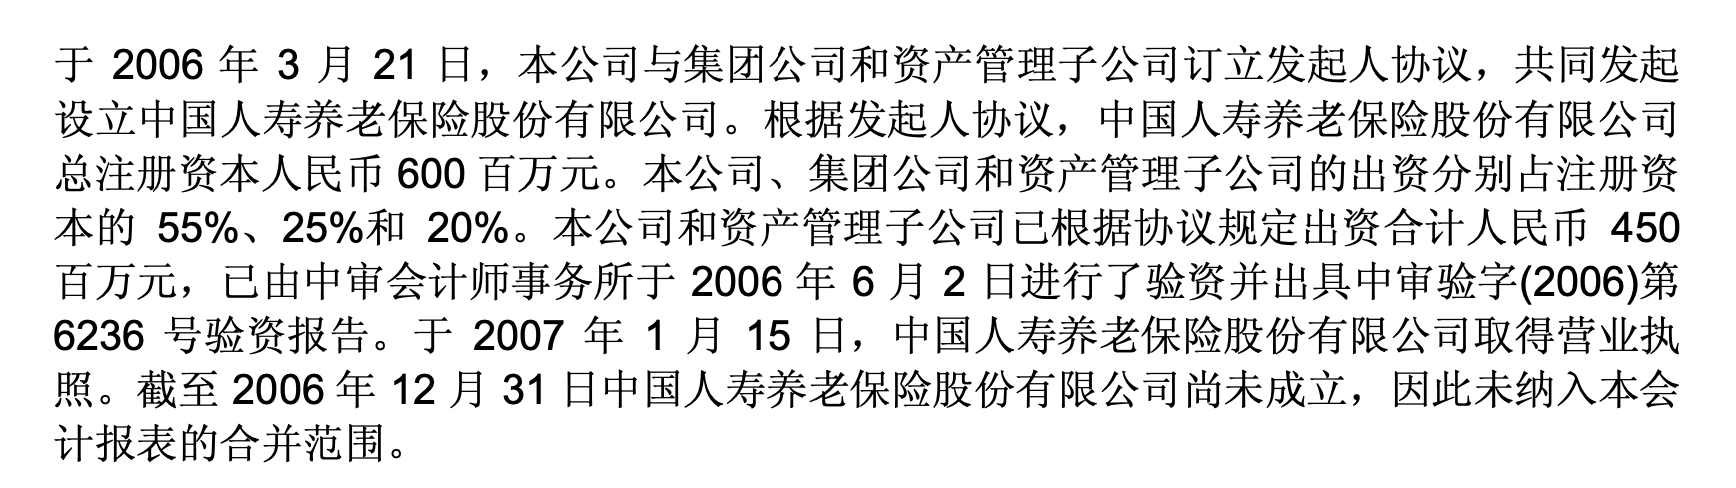
在这次转让后,国寿集团将成为国寿养老直接持股比例最高的股东,而上市公司则退居第二大股东。
从集团治理角度分析,国寿养老由上市寿险公司控股调整为集团总部直接主导,有助于集团层面统筹养老金融资源。
国寿集团旗下不仅拥有寿险和养老险业务,还覆盖财产险、资产管理、银行及养老产业投资等多个领域。随着养老金融业务逐渐由单一产品向综合服务转型,养老金管理机构与寿险公司、银行渠道及养老服务机构之间的协同需求也在增加。
中国人寿2026年半年报披露,上市公司在协同销售国寿养老业务的同时,也持续建设养老服务生态。截至2026年6月末,中国人寿机构养老服务已覆盖全国19个城市、39个项目。
不过,养老金管理与实体养老服务属于不同业务领域。前者主要围绕长期资金管理、资产配置和账户服务展开,后者则涉及养老社区、养老公寓及健康照护等服务。集团能否进一步打通两类资源,还取决于具体的业务合作机制。
与此同时,国寿养老自身的盈利增长也面临挑战。中国人寿在港交所公告所附的资产评估报告中披露,本次估值采用股权自由现金流折现法,折现率为13.88%,明确预测期为2026年至2030年。评估机构预计,随着养老金行业逐步成熟,国寿养老管理资产规模的增速将逐渐放缓,同时市场竞争加剧可能导致相关管理费率总体呈平稳下降趋势。
也就是说,国寿养老未来能否持续提高盈利能力,不仅取决于养老金管理规模能否继续扩大,还取决于管理费率变化、客户获取成本控制及投资收益的稳定性。
对中国人寿而言,出售控股权可以释放部分股权价值、获得现金并确认交易收益;但与此同时,上市公司也减少了对一家仍在快速增长的养老金融机构的权益份额。对国寿集团而言,接手国寿养老第一大股东地位,则意味着其需要承担更直接的业务发展和资源统筹责任。
来源:财中社
来源:财中社
相关标签:
重要提示: 以上内容由AI根据公开数据自动生成,仅供参考、交流、学习,不构成投资建议。如不希望您的内容在本站出现,可发邮件至ljcj@leju.com或点击【联系客服】要求撤下。未经允许,任何单位或个人不得在任何平台公开传播使用本文内容。
相关推荐

中国人寿拟45.8亿元向母企出售养老险公司超37%股权,后者去年净赚17亿
集团公司将成为养老险公司的第一大股东。
原创
瑞财经
10-22

中国人寿提名淡新虎担任首席市场官,现任山东省分公司总经理、合规官
董事会提名薪酬委员会已审议通过该项议案。
原创
瑞财经
09-29

中国人寿拟出资不超45亿元联合成立合伙企业,支持新兴支柱产业发展
有助于公司构建丰富的科技创新投资布局、提升保险资金投资收益。
原创
瑞财经
09-28

中国人寿拟中期分红百亿、半年减员1248人,首年期交保费首次半年破千亿
实现营收净利双增。
原创
瑞财经
08-28

中国人寿上半年净赚1345亿元、大增228.6%,总资产首破8万亿
实现营收净利双增。
原创
瑞财经
08-27
最新文章推荐

双林股份前三季度营收32.6亿元,新聘49岁财务负责人葛伟军
10月21日,双林股份(SZ300100)发布2026年三季度报告。
原创
瑞财经
10-22

双塔食品第三季度净利大增136%,64岁董事长杨君敏曾是金矿矿长
10月21日,双塔食品(SZ002481)发布2026年三季度报告。
原创
瑞财经
10-22

高拓讯达拟北交所上市:无控股股东,53岁曾朝煌任董事长兼总经理
无线通信系统级芯片和广播电视信号接收芯片的研发、设计和销售。
原创
瑞财经
10-22

“小巨人”科塞尔启动IPO辅导,董事长胡清曾任职三星电子
10月21日,科塞尔在江苏证监局完成IPO辅导备案。
原创
瑞财经
10-22

长川科技前三季度净利预增超98%,董事长赵轶提议最高1亿元回购股份
长川科技主要从事集成电路专用设备的研发、生产和销售。
原创
瑞财经
10-22
